Blog

  • Bleskové záplavy na Zlínsku: Co dělat když vám auto “plave”?

    Dnešní odpolední bouřky způsobily ve Zlínském kraji komplikace v dopravě. Kvůli zaplavení vodou a bahnem byla s omezením průjezdná silnice I/49 poblíž nákupního centra Centro Zlín ve Zlíně-Malenovicích a stejná silnice v sousedních Otrokovicích. Hasiči kvůli počasí vyjížděli ve Zlínském kraji téměř k 40 událostem, většinou na Zlínsku.

    POJISTKU AUTA NA ŽIVLY KLIENTI ČASTO OPOMÍJEJÍ 💧⚡🚗

    Většina klientů v rámci pojistky řeší mít pojištěný dům proti povodni a záplavě, obzvlášť je-li v povodňové oblasti. Málokdo však myslí na to, že i přívalový déšť nám může poničit další majetek. Mám na mysli právě auto. Velká klientů část klientů se v pojištění auta na živly nesoustředí snad z toho důvodu, že “jim se to přece stát nemůže.”

    Jako klient tedy buď chcete jen povinné ručení nebo u novějších aut i kompletní havarijní pojištění. Ano, ideální je mít obojí, v tom případě máte živelné pohromy ve smlouvě zahranuté. Avšak většina majitelů aut střední třídy havarijní pojištění nemá. Berou jako nutné zlo udělat si povinné ručení a k tomu si většinou přidají buď pojištění čelního skla nebo střetu se zvěří. Že vám ale zaparkované auto doslova uplave před domem, tak jak se stalo dnes, tak tyto škody bohužel pojišťovna z povinného ručení nehradí.

    Právě proto doporučuji také připojištění na živelné pohromy vozidla. To zahrnuje kromě povodně a záplavy také požár, kroupy, vichřice, pád stromů nebo tornáda. Stojí to mnohem méně než celkové havarijní pojištění. 

    ❗Nezapomínejte tedy ve smlouvách i na toto připojištění. Když se vám taková věc stane, mnohokrát se vám to vrátí. Škody tohoto typu jsou v poslední době bohužel čím dál častější. Vzpomeňme si například na rok 2021 s tornádem na jižní Moravě.

    Vydáno dne: 23.5.

    Použité zdroje: ilustrační foto – HZS ZLK

  • Jak získat maximum z penzijního spoření v roce 2023?

    Novela zákona, která má přispět k rozvoji kapitálového trhu, počítá s úpravou státního příspěvku ke spoření. Od příštího roku tak začne platit jiné odstupňování státního příspěvku. Střadatelé, kteří pravidelně měsíčně spoří 1700 korun a více, dosáhnou na státní podporu 340 korun. Naopak minimální příspěvek bude náležet až od úložky 500 korun měsíčně, nyní stačilo vlastních vložených 300 korun, uvádí e15.cz

    Novela zákona, která má přispět k rozvoji kapitálového trhu, počítá s úpravou státního příspěvku ke spoření. Od příštího roku tak začne platit jiné odstupňování státního příspěvku. Střadatelé, kteří pravidelně měsíčně spoří 1700 korun a více, dosáhnou na státní podporu 340 korun. Naopak minimální příspěvek bude náležet až od úložky 500 korun měsíčně, nyní stačilo vlastních vložených 300 korun, uvádí e15.cz

    ✅ MAXIMÁLNÍ STÁTNÍ PŘÍSPĚVEK LZE ZÍSKAT ZA MĚSÍČNÍ PLATBU 1 000 Kč

    Minimální měsíční příspěvek pro získání státního příspěvku je 300 Kč. Přestože toto pravidlo platí již od roku 2013, stále se najdou klienti, kteří platí pouze 100 Kč. Tato hodnota byla minimem pro státní příspěvek do roku 2012. Nejvyšší příspěvek 230 Kč lze získat za měsíční platbu 1 000 Kč. Státní příspěvek pro různé výše platby je v tabulce.

    ✅ DAŇOVÝ ODPOČET LZE POUŽÍT NA ZAPLACENÉ PŘÍSPĚVKY PŘEVYŠUJÍCÍ

     12 000 KČ ROČNĚ

    Za měsíční příspěvky do 1 000 Kč je státní příspěvek, za částku mezi 1 000 Kč a 3 000 Kč lze získat daňový odpočet. Přesněji – daňové odpočty zákon stanoví na roční bázi. Tedy snížit daňový základ lze o zaplacené příspěvky převyšující 12 000 Kč ročně. Nejvýše je možné použít částku 24 000 Kč, která odpovídá pravidelně placenému měsíčnímu příspěvku 3 000 Kč. Při sazbě daně z příjmu 15 % ušetříš 3 600 Kč (15%*12*2000 Kč).

    ✅ PRO ZAMĚSTNAVATELE I ZAMĚSTNANCE JE DAŇOVĚ OPTIMÁLNÍ ROČNÍ PŘÍSPĚVEK ZAMĚSTNAVATELE AŽ 50 000 KČ

    Pro zaměstnavatele i zaměstnance je daňově optimální roční příspěvek zaměstnavatele až 50 000 ročně. Optimální znamená, že z něj zaměstnavatel ani zaměstnanec neodvádí sociální a zdravotní pojištění a zaměstnanec z něj neplatí daň z příjmu. Limit 50 000 Kč je společný pro penzijní spoření a pro životní pojištění. Smysl to má řešit i pro majitele firem zaměstnaných ve svém s.r.o.

    Příspěvky na životní pojištění nejsou tak výhodné, poplatky u investičního pojištění „sežerou“ významnou část příspěvků. Když se podíváš na aktuální přehled poplatků v investičním životním pojištění, možná se lekneš. Pokud chceš získat od zaměstnavatele maximum, domluv se, ať ti posílá příspěvky jen do penzijního spoření a investičnímu pojištění se vyhni, dokud pojišťovny nesníží poplatky na úroveň penzijního spoření. 

    ❗ NEJČASTĚJŠÍ CHYBA U STÁTNÍHO PŘÍSPĚVKU❗

    Dost lidí stále neví, že není možné na konci roku doplatit peníze a získat státní příspěvek zpětně. Státní příspěvek se počítá vždy z toho, co bylo skutečně zaplaceno nebo uhrazeno z předplacených peněz každý jednotlivý měsíc.


    Nenechte si peníze ležet na starých penzijních připojištěních a převeďte si je do doplňkového penzijního spoření, které nabízí mnohem lepší možnosti pro dlouhodobé zhodnocování vašich prostředků. U penzijního spoření je zároveň důležité průběžně kontrolovat výši zhodnocení fondu.

    S ČÍM VÁM MOHU POMOCI 👩‍💼📊💰

    Pokud chcete pomoci s optimálním nastavením vašeho doplňkového penzijního spoření či jen s konzultací k nastavení pro daňovou optimalizaci, tak se mi jednoduše ozvěte.

    Vydáno dne: 17.5.

    Použité zdroje:

    1. E15.cz, Penzijní připojištění se změní. Vláda chce lidi motivovat k vyšším vkladům
    2. Medium.seznam.cz, Jak získáš maximum z penzijního spoření v roce 2023 aneb ani koruna nazmar

  • Vladní úsporná opatření a dopad na čtyřčlennou rodinu: přibližně -30 tisíc korun z rodinného rozpočtu ročně

    Server seznam zprávy vypočítal modelový příklad toho, jak se současná úsporná vládní opatření dotknou průměrné čtyřčlenné rodiny. Navýšení nákladů plynoucích z kombinace zvýšených výdajů a omezení státní podpory tvoří částku 27 695 Kč ročně.

    zdroj: Seznam zprávy cz

    ČTYŘČLENNÁ RODINA PŘICHÁZÍ O:

    – plánovanou sedmidenní dovolenou pro 4 osoby na řeckém Kosu ve ⭐⭐⭐⭐ hotelu  All Inclusive

    – 🚲 elektrokolo Ratikon s maximálním dojezdem 80 km, kapacitou baterie 14,5 Ah, max. rychlostí 25 km/h, s motorem

    – 🏋🏽 neomezený celoroční vstup do špičkového fitness centra pro 2 osoby

    – 📺 televizi LG SMART OLED, 139cm, 4K Ultra HD

    +

    JAK VÁM S TÍM MŮŽU POMOCI

    Sestavím Vám individuální finanční plán s následujícími cíli:

    1️⃣ vykompenzovat ztráty způsobené inflací (ČR má nyní třetí nejvyšší inflaci v rámci EU) a vlivem balíčku úsporných vládních opatření

    2️⃣ definovat si aktuální priority z pohledu krátkého a dlouhodobého horizontu finančního plánování, dle toho následně vyhodnotit adekvátnost nastavení vašich finančních produktů

    3️⃣ sestavit individuální finanční plán prostřednictvím e-Šanonu a Asset Managementu, online nástrojů, sjednocujících majetek klientů do elektronické podoby na jedno místo (e-Šanon) a monetizace majetku klienta v reálném čase (Asset Management)

    Vydáno dne: 13.5.2023

  • Vláda citelně utahuje opasky. Využijte proto „záchranný“ finanční plán.

    Vláda Petra Fialy dnes představila svůj konsolidační balíček, díky kterému chce v rozpočtu najít v příštím roce 94,1 miliard, během dvou let 147,5 miliard korun. Chystá řadu daňových změn, místo tří sazeb DPH budou jen dvě, vyšší daně budou platit firmy, živnostníci i lépe vydělávající zaměstnanci, kteří zároveň přijdou o řadu daňových slev.

    Klíčová zpráva je ta, že konsolidační balíček se dotkne nás všech! Mezi nejvíce rizikovými skupinami jsou rodiny, které již nyní mají nemalé výdaje jakými jsou nájem nebo hypotéka, splátky úvěrů, leasing  apod.

    Za tímto účelem jsem připravila 🆘 “ZÁCHRANNÝ FINANČNÍ PLÁN”🆘 s cílem udržet si životní standardy při současných regulačních opatřeních. Zároveň je také třeba se také připravit na budoucnost, vycházející z vašich očekávání.

    JAK BUDEME V RÁMCI ZÁCHRANNÉHO FINANČNÍHO PLÁNU POSTUPOVAT:

    ✅ sestavíme tabulku vašich skutečných příjmů a nákladů (Cashflow)

    ✅ určíme si vaše cíle a priority

    ✅ projdeme si vaše finanční produkty a uděláme optimalizaci

    ✅ zavedeme protiinflační produkty s cílem ochránit vaše rezervy 

    ✅ vytvoříme souhrnný finanční plán 💰

    Vyplňte níže kontaktní formulář a ozvu se vám. ✉️📱

    Vydáno dne: 11.5.2023

  • S ČSOB Členství platinového klubu 2022 s ČSOB

    Díky několikaleté a úspěšné spolupráci s ČSOB se mi podařilo dosáhnout ocenění za významnou spolupráci Člena platinového klubu. Ocenění mě zařadilo mezi top 5 finančních konzultantů Zlínského kraje. 
    Toto členství nyní přináší benefity mým klientům. Například se jedná o bezplatný vklad na katastr nemovitostí v hodnotě 2 tisíce korun. Máte-li zájem dozvědět se více, kontaktujte mě.

  • ČNB se snaží udržet českou měnu silnou. Co to udělá s Vašimi úsporami?

    Česká národní banka utratila na podporu tuzemské měny v červnu přes 7 miliard EUR. V přepočtu tak intervence vyšly zhruba na 174 miliard korun. Tímto se Centrální banka snaží udržet Českou korunu silnější.

    Za poslední 3 měsíce takto vydala Centrální banka téměř 400 miliard korun, to je asi desetina devizových rezerv. Tuzemská měna se nyní drží na hranici zhruba 24 korun a 50 haléřů za Euro. 

    “Vzhledem k tomu, že ochota Centrální banky ohledně zvyšování sazeb je v tuto chvíli minimální, tak ji jiná možnost než hlídat českou korunu nezbývá. Pokud by se koruna dostala na slabší úroveň, tak by se tím automaticky zvýšila dovážená inflace,” hodnotí současnou situaci Aneta Durďáková, finanční specialistka.

    Inflace v červenci rostla méně, než čekala většina trhu i Česká národní banka, která v prognóze ze začátku srpna čekala červencovou meziroční inflaci ve výši 18,8 %. “Vysoká inflace v současnosti komplikuje běžný život většiny lidí. Ceny jsou citelné všude, rostou v obchodech s potravinami, s oblečením a dalším zbožím. Růst spotřebitelských cen se ale negativně promítá i do úspor, které nejsou adekvátně úročeny. Pokud tedy někdo sedí na penězích a dále je neinvestuje, o nemalou část svou nečinností přijde. Žádná bezpečná ochrana úspor, která zajistí pevné zhodnocení vkladu kolem 20 procent ročně, tedy tam, kam až zamíří inflace, nyní neexistuje. Pokud lidé nechtějí chudnout, musí se vrhnout do investic,” doplňuje Aneta Duďáková.

  • Rekordně rychlé zdražování hypoték. Jak to bude letos?

    Loňský rok byl pro český hypoteční trh rekordní. Loni poskytly banky a stavební spořitelny nové úvěry téměř za 380 miliard korun. Meziročně je to o 70% víc. Podle České bankovní asociace činil celkový objem i s refinancovanými smlouvami 541 miliard korun. Vysoká čísla byla dána hlavně výhodnými úrokovými sazbami především v prvním pololetí loňského roku. V prosinci 2021 už úroky u nových půjček dosahovaly průměrně 3%, reálně však byly ještě vyšší. A nyní v lednu po dalším zdražení ČNB skočil průměrný úrok přes 4%. Růst sazeb byl tedy extrémně rychlý. Bohužel nejspíš nebude poslední zdražování. Ekonomové očekávají, že centrální bankéři znovu zvýší základní úrokové sazby.

    Kromě vyšších sazeb na úvěrové produkty se klienti setkali s výrazným zvýšením cen ve stavebnictví, což se promítlo do zdražení výstavby rodinných domů i developerských projektů a vyšší sazby se dotknou i klientů, kterým letošní a příští rok končí fixace na stávajících úvěrech.

    U developerských projektů a výstaveb se dofinancování rozdílu rozpočtu řeší nejčastěji druhou hypotékou v pořadí či úvěrem ze stavebního spoření. Stávající hypotéky často nelze navyšovat.

    Pozor na konec fixace. V případě, že vám fixace končí letos či příští rok, poptejte si již nyní nabídku na další období, ať máte prostor na vyjednávání a nečekejte až se ozve banka sama. Pro refinancované úvěry je nyní na trhu stále možné zajistit si lepší sazbu, která navazuje až na konec vaší fixace.

    U koupi nemovitostí si kvůli vyšším sazbám si nyní klienti nebudou moci dovolit úvěr v takové výši, jak si představovali. Sazby přitom mají v průběhu roku i podle bankovní asociace dál výrazně růst. “Lze očekávat, že se postupně budeme s hypotečními sazbami dostávat k hranici 5,5%, strop by mohl být okolo 6%, což by výrazně prodražilo měsíční splátku,” říká hlavní ekonom Jakub Seidler z České bankovní asociace. Oproti prosincové sazbě 3% by si tak lidé za průměrnou hypotéku 3,5milionu korun se splatností na 30 let připlatili přes 6 tisíc měsíčně.

    Pokud tušíte, že se Vás vyšší úroky mohou letos dotknout, je dobré se na to dopředu připravit, dokud je na to čas. Neváhejte využít bezplatné konzultace a ozvěte se nejpozději 15.2..

  • Refinancování hypoték. Kdy ji můžete využít právě Vy?

    Refinancování hypoték – prakticky to znamená přejít v rámci úvěrů od bank a stavebních spořitelen k jiné bance, jež nabídne pro klienta výhodnější podmínky. Dubnový objem refinancování představuje 33 procent nových obchodů. Tedy každý třetí klient se rozhodne pro refinancování své hypotéky! Tato situace bude trvat i nadále až do doby, kdy se zvednou úrokové sazby tak, aby se přechod k jiné bance nevyplatil. Refinancování stále roste a od srpna loňského roku vývoj navíc neuvěřitelně zrychlil. Důvodem je možnost refinancovat úvěr i mimo dobu fixace. U úvěrů, sjednaných po roce 2016, si většina bank účtuje jednorázový poplatek v řádu stovek korun. Z toho plyne, že si klient může jednoduše změnit banku mimo fixaci a snížit si tak splátky úvěru.

    Příklad refinancovaného úvěru paní Novákové

    Paní Nováková si brala v roce 2019 hypotéku na 2 500 000 Kč s úrokovou sazbou 2,59% ročně. Hypotéku měla s fixací na 5 let, nyní ji zbývají ještě 3 roky do konce fixace. Aktuálně bude splácet ještě 28 let a aktuální zůstatek činí 2 392 000 Kč.  Měsíčně tak nyní platí 9995 Kč. 

    Rozhodla se pro refinancování svého úvěru i mimo dobu fixace a nechala si zpracovat nabídky bank. Nejnižší úrokovou sazbu nyní dostala 2,19% na dalších 5 let (oproti původní sazbě 2,59%), splátka by jí nově vycházela 9107 Kč (oproti původním 9995 Kč měsíčně). Úspora za 3 roky, kdy by nečekala na konec fixace, tak činila 31968 Kč. 

    Náklady na refinancování činily 4000 Kč (2x kolek 2000 Kč na katastrálním úřadě) a cca 1000 Kč – dle banky poplatek za mimořádnou splátku úvěru mimo dobu fixace. Paní Novákové se tedy refinancování dříve i mimo dobu fixace vyplatí.

    Kdy je výhodné refinancovat hypoteční úvěr mimo fixaci?

    Platí pro hypoteční úvěry, uzavřené v prosinci 2016 a dál. A nebo pro hypoteční úvěry s proběhlou fixací po roce 2016. Nabízím několik možných variant:


    Varianta A

    Úroková sazba úvěru vaší hypotéky je větší než 2,39 % a zůstatek úvěru větší než 1000 000 Kč, refinancování se v tomto případě může vyplatit. V tomto případě je například nutné porovnat novou versus původní splátku a porovnat roční úsporu.


    Varianta B

    Máte-li aktuálně nižší úrokovou sazbu než 2,39 %, která vám však za 2-3 roky skončí a chcete si zajistit již nyní dobré podmínky na další období. Nemusíte tak čekat na konec vaší doby fixace. Tato varianta je využívaná u klientů, kteří chtějí nově fixovat sazbu na delší období z důvodu obavy  růstu úrokových sazeb.


    Varianta C

    Refinanc je vhodný i v případě, že chcete získat prostředky navíc, například na dostavbu domu, na nákup auta nebo sloučení jiného úvěru. V tomto případě pak nová banka udělá nový odhad nemovitosti, kdy je pravděpodobné, že odhadní cena vaší nemovitosti bude vyšší než několik let nazpátek.

    Co vše si připravit na refinancování hypotéky

    • původní úvěrovou smlouvu a její aktuální zůstatek či kolik budete z nového úvěru chtít navíc
    • potvrzení o výši příjmů nebo u OSVČ daňové přiznání za poslední rok a doklad o zaplacení daně (zjednodušené refinacanování bez dokládání příjmu banky již omezily vlivem Covid opatření a nařízení ČNB)
    • potvrzení jiných příjmů (důchody, mateřská, výživné..) Dokládá se vyrozumění ze správy sociálního zabezpečení o výši dávky, u výživného rozsudek o rozvodu, kde je uvedeno výživné
    • žádost o úvěr se souhlasem k náhledu do bankvních a nebankovních registů
    • kopie 2 dokladů totožnosti (oboustranně) všech žadatelů
    • poslední 3 výpisy z běžného účtu (kompletní)
    • odhad ceny nemovitosti (zajišťuje si většinou sama banka)
    • vyčíslení úvěru z původní banky vč. platebních instrukcí k mimořádné splátce, v rámci které dojde k refinancování úvěru a vzdá zástavního práva váznoucího na nemovitosti  (vydává banka od které klient odchází)


    Autor článku: Ing Aneta Durďáková

  • Hypotéky jsou i během krize na vrcholu, developerský projekt dává příležitost dobré investice, říká v rozhovoru pro bydlenizlk.cz Aneta Durďáková

    Aneta Durďáková je hypoteční specialistkou s 6letou praxí, která spolupracuje se společností ST development. Má na starosti zajišťování veškerého servisu financování pro klienty. Momentálně má na starost projekty Rezidence Ševcovská a aktuálně nově připravovaný projekt Bílé domy Otrokovice.

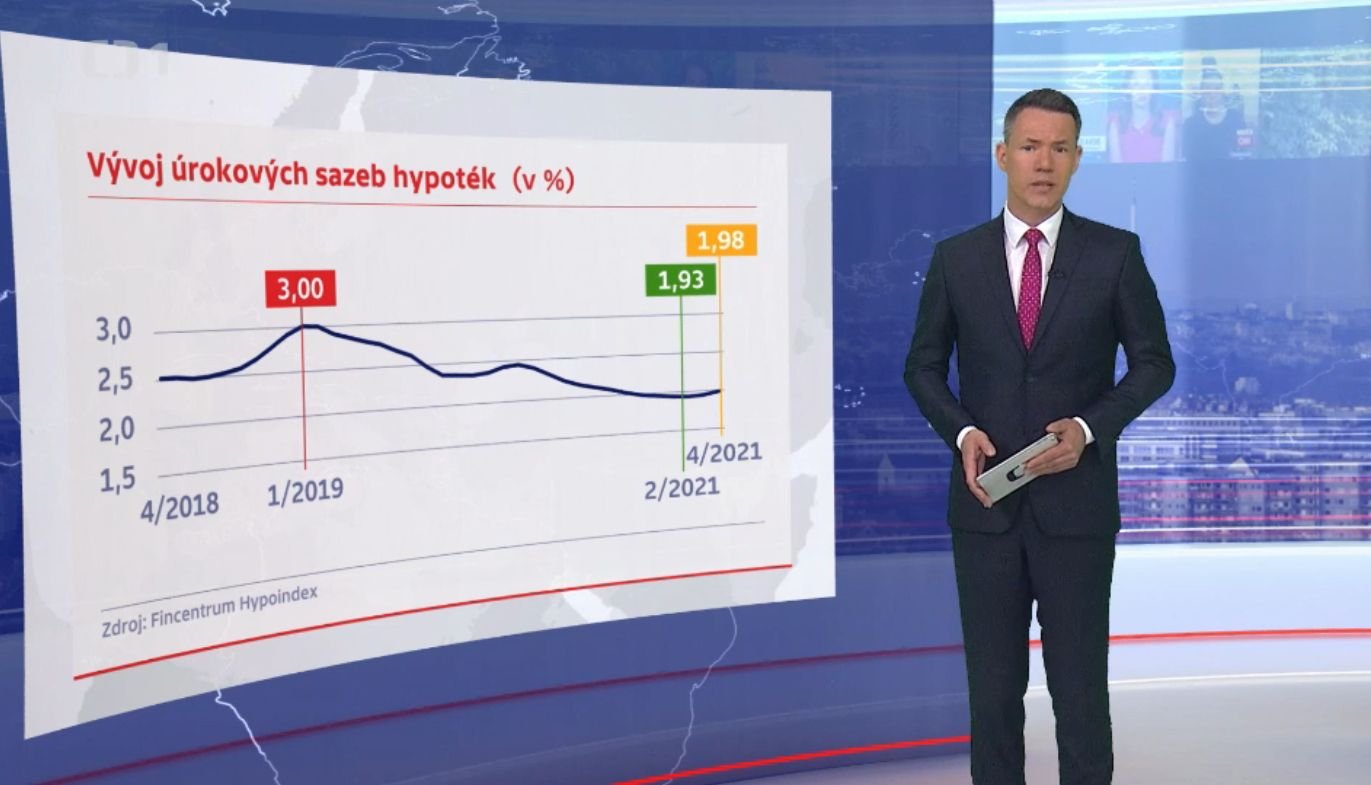
    Hypotéky opět mírně zdražily. Průměrná úroková sazba se ještě v dubnu udržela těsně pod 2% procenty, konkrétně 1,98%. Jak tento současný trend hodnotíte?

    Zdražování hypoték je často mediálně vděčné téma, protože každé navyšování všeobecně přitahuje pozornost. Podíváme-li se však na úrokové sazby na hypotečním trhu za poslední čtyři roky, zjistíme, že se v letošním roce jedná o nejnižší úrokové sazby. V roce 2018 se jednalo o úrokovou sazbu 2,28%, v roce 2019 to byly 3% a v loňském roce to bylo 2,36% (zdroj: Fincentrum Hypoindex, pozn. redaktora). ​​​​​​​

    Díky extrémní poptávce po hypotékách si tak banky mohou dovolit zvyšovat úrokové sazby. Velký vliv je také zapříčiněn možností refinancování u jiné banky mimo dobu fixace a to ze velmi nízkých poplatků. Letos můžeme očekávat pozvolné navyšování úrokové sazby po zbytek tohoto roku.​​​​​​​​​​​​​​​​​​​​​

    Je tedy vhodné s hypotékou nečekat ?

    Klientům doporučuji s vyřizováním hypotečního úvěru neotálet z důvodu zajištění si stávajících podmínek na trhu. Klient si může u developerského projektu vyřešit hypotéku už při podpisu budoucí kupní smlouvy a zároveň ji čerpat až ve chvíli, kdy je projekt dokončený. V mezičase se za úvěr nic neplatí.

    Obrovskou výhodu u společnosti ST development u projektu Rezidence Ševcovská vidím v tom, že klient složí pouze 10% z kupní ceny bytu a 90% kupní ceny zaplatí až po kolaudaci. Tím pádem nemá rozčerpaný úvěr již v průběhu výstavby bytového domu a šetří tak na úrocích řádově až desítky tisíc korun. Oproti koupi staršího bytu mají klienti u developerských projektů řadu výhod: mají nižší úrokovou sazbu až do 90% LTV (poměr výše hypotéky k ceně nemovitosti), odhad nemovitostí je zdarma, je zde možnost přidat si do hypotéky prostředky na vybavení bytu.

    Často se také setkávám s argumentem počkat s hypotékou kvůli tomu, že klienti neví, kolik peněz budou reálně z hypotéky potřebovat a kolik peněz ušetří. Banky umožňují až 20% výše úvěru nedočerpat bez jakýchkoliv poplatků.


    Jak spolupráce s Vámi krok po kroku probíhá?

    V úvodu proběhne s klientem vstupní schůzka, kde zjistím jeho potřeby a  očekávání od hypotéky. Následně dojde k propočtu příjmů, což je jeden z faktorů pro výběr banky, poskytující úvěr. V další fázi klientovi připravím několik návrhů řešení, po jehož výběru začnu s vyřizováním dílčích kroků. Jedná se o bankovní scoring, zajištění podkladů pro ověření příjmů a podkladů pro odhadce a konečně samotný podpis úvěrových smluv přímo se mnou nebo na dané bance. Celkový proces vyřízení úvěrů trvá 3-4 týdny. Následně s klienty chystám podklady k čerpání a koordinuji celý průběh čerpání finančních prostředků k developerovi, což klientovi šetří čas a zároveň nemusí tuto agendu sám řešit. 


    Jak je možné se na Vás obrátit?

    Můžete mě kontaktovat na telefonním čísle 776 828 933, nebo mi napsat  na email aneta.durdakova@hypo-portal.cz. 


    odkaz na článek zde 

  • Hypotéka: tipy co (ne)dělat, abyste na ni dosáhli

    Víte, že i sázkové hry na internetu mohou ovlivnit, zda získáte hypotéku?

    Banky hlásí mírný pokles uzavřených hypotečních úvěrů, zájem o úvěrování nemovitostí však zdaleka neutuchá. V čem je tedy zakopaný pes? V cenách nemovitostí. Ty totiž šplhají nahoru a ochlazení je v nedohlednu. Tím se otevírají nůžky mezi těmi, kteří na úvěr ještě dosáhnou a kteří už ne. Česká národní banka aktuálně vydala nová doporučení, kdy od 1. října 2018 bude po bankách vyžadovat, aby splátka hypotéky a dalších dluhů nepřesáhla 45 procent čistého měsíčního příjmu a celkové zadlužení klientů devítinásobek násobek čistého ročního příjmu. Omezení České národní banky se projevilo již v loňském roce, kdy většina hypoték musí být v pásmu do 80 % hodnoty nemovitosti a jen 15 % hypoték smí být do 90 procent hodnoty. Novými omezeními se značně snižuje procento klientů, kterým banka nakonec úvěr skutečně schválí. V praxi to může vypadat tak, že pokud má rodina čistý příjem 40 000 Kč maximální splátka nesmí přesáhnout 18 000 Kč a veškeré úvěry 4 320 000 Kč. Schválení hypotéky pro rodinu ovlivňuje i počet dětí, každé je počítáno ještě do výdajů rodiny a dle toho se výše úvěru snižuje.

    Nalézt pro klienty vhodné řešení, díky kterému úvěr získají, se tak stává čím dál náročnější, ale o to žádanější disciplínou. Proto jsem se rozhodla zaměřit právě na řešení těchto případů – pomoct klientům získat úvěr v dostatečné výši a především poradit, co mohou udělat pro to, abychom jej pro ně dokázali získat.

    Bez úspor to nepůjde

    Nemožnost získat 100 % hypotéky a omezení dalších úvěrů způsobuje vrásky na čele nejedné rodině, která sní o vlastním bydlení. Sice ještě najdeme banky, které umožňují investiční záměr dofinancovat úvěrem ze stavebního spoření, ale i tato možnost brzy skončí. Dofinacování stavebním spořením může být složité v tom smyslu, že na účel koupě z nezajištěného úvěru nezískáte více než 800 000 korun. A to některým klientům nemusí na jejich investiční záměr stačit.

    4 tipy, jak zvýšit šance na získání hypotéky:

    • Spočítejte si své úspory, myslete i na rezervu. Nepoužijte vše do poslední koruny, ale nechte si na účtu alespoň 2 měsíční příjmy.
    • Zrušte všechny kreditní karty, které nepoužíváte. Do bonity banka totiž započítá splátku tak, jako by jste ji měli celou vyčerpanou, i když to neodpovídá skutečnosti.
    • Hlídejte si včasné platby účtu za telefon. Banka může nahlédnout i do platební morálky dle telefonu. Navíc společnosti rády propisují pozdní platbu do registru dlužníků.
    • Pokud jste ve fázi hledání nemovitosti, začněte částku, kterou byste do budoucna měli platit za hypotéku, odkládat bokem, například na spořící účet. Funguje zde psychologický efekt: zvyknete si na položku, která bude odcházet z rodinného rozpočtu, a zároveň tím našetříte rezervu, kterou budete moct použít jako základ prostředků pro koupi Vašeho vysněného bydlení.